Fixez votre limite avant de négocier
Une revente réaliste, un budget complet et une marge définie : les trois bases pour déterminer jusqu’où acheter.
La réponse directe : le prix d’achat maximal correspond aux recettes de revente, diminuées de tous les autres coûts et de la marge souhaitée. Si certains frais dépendent du prix d’achat, il faut les intégrer à l’équation plutôt que les soustraire comme un montant fixe.
Pour un marchand de biens, le prix d’achat maximal se calcule avant l’offre. Partir du prix demandé puis chercher une marge acceptable risque de faire oublier les dépenses qui s’accumulent entre acquisition et revente.
La méthode consiste à construire votre bilan à rebours. Vous obtenez une limite économique fondée sur vos hypothèses, à actualiser dès qu’un devis, un financement ou une estimation évolue.
Partir de la revente pour remonter au prix d’achat maximal
Commencez par estimer le produit de la revente du bien dans son état final : surface effectivement vendable, qualité des travaux, occupation et conditions du marché local. Croisez des transactions comparables accessibles dans DVF avec des avis de professionnels. Le prix d’une annonce reste une prétention de vendeur.
Retranchez ensuite les dépenses et la marge à préserver. Le résultat est un plafond, pas nécessairement votre première offre. Une offre inférieure laisse une latitude de négociation ; dépasser le plafond impose de revoir explicitement les hypothèses ou l’objectif.
Définir précisément sa marge cible
Dans ce guide, la marge cible s’exprime de deux façons : en euros ou en pourcentage du chiffre d’affaires (CA).
Marge en euros
chiffre d’affaires − coût total de l’opération.
Marge sur le CA
marge ÷ chiffre d’affaires × 100.
Nous suivons ici la convention de MaBrik : le taux de marge se rapporte au CA, tandis que la rentabilité de l’opération rapporte la marge au coût total. Ce guide traite uniquement de la marge cible.
Quel résultat cherche-t-on à préserver ?
Dans ce guide, la marge prévisionnelle intègre les frais de financement et une quote-part de gestion. Elle s’entend avant impôt sur le bénéfice et avant distribution aux associés. La provision pour aléas réduit le résultat prévisionnel par prudence ; elle ne constitue pas automatiquement une charge fiscalement déductible.
Traitez la TVA selon l’opération : recettes hors TVA collectée et dépenses après prise en compte de la TVA réellement déductible. Une TVA non récupérable reste un coût. La marge économique de l’opération ne se confond pas avec l’assiette de la TVA sur marge, dont les conditions sont précisées par le BOFiP.
Recenser tous les coûts avant de calculer
Acquisition
droits, émoluments, débours et honoraires d’agence éventuellement supportés à l’achat.
Valorisation
travaux, études, architecte, géomètre, diagnostics et assurances nécessaires au projet.
Financement et portage
intérêts, dossier, garanties, courtage, charges de copropriété, taxe foncière, énergie et entretien pendant la détention.
Revente et structure
commercialisation, honoraires supportés à la revente, gestion interne et quote-part des frais de société.
Aléas
une réserve adaptée aux incertitudes du dossier, distincte de la marge cible.
Précisez si votre prix d’achat est net vendeur ou frais d’agence inclus. Une commission déjà incluse dans le prix ne doit pas être ajoutée une seconde fois. De même, si les honoraires de revente sont déjà retranchés des recettes, ne les comptez plus dans les dépenses.
Demandez un chiffrage des frais d’acquisition au notaire selon le régime applicable, notamment en cas d’engagement de revendre. Un pourcentage forfaitaire ne remplace pas ce chiffrage. Côté financement, le capital emprunté rembourse un achat déjà comptabilisé : le déduire à nouveau de la marge créerait un double compte.
Les formules pour calculer son prix d’achat maximal
- P
- Prix d’achat net vendeur recherché
- R
- Chiffre d’affaires prévisionnel (CA)
- F
- Tous les autres coûts : acquisition, agence, dépenses et financement
- m
- Marge cible sur le CA, exprimée en décimal
Le budget total s’écrit P + F. Les montants doivent suivre la même convention de TVA.
Les frais de notaire ne sont pas un pourcentage forfaitaire du prix d’achat. Faites-les chiffrer pour le prix et le montage retenus. Le simulateur MaBrik calcule les frais de notaire au réel et les frais de financement selon le portage de l’opération.
1. Avec une marge cible en euros
À partir d’un budget de frais chiffré, soustrayez tous les autres coûts et la marge souhaitée au CA.
2. Avec une marge cible sur le CA
Pour une marge égale à m × R :
Saisissez la marge sur CA en décimal : 20 % = 0,20. Un résultat négatif signifie que les recettes ne couvrent pas les autres coûts et l’objectif, même avec un achat à zéro.
Exemple : quel prix plafond pour revendre à 400 000 € ?
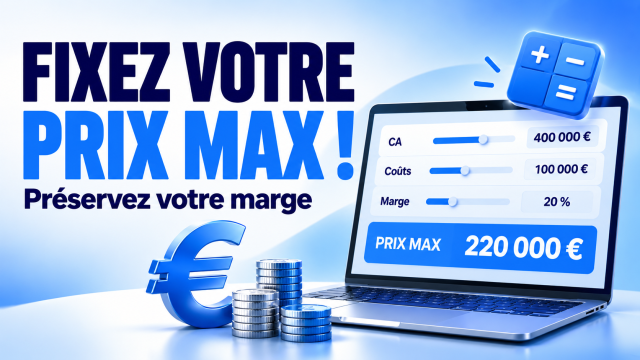
Cas fictif : vous estimez le CA de revente à 400 000 €. Votre budget de coûts hors achat net vendeur est de 100 000 €, frais d’acquisition et d’agence inclus. Vous souhaitez conserver une marge de 20 % du CA, avant impôt sur le bénéfice.
Les montants ci-dessous sont des hypothèses pédagogiques. Ils suivent une même convention de TVA ; les frais réellement supportés doivent être chiffrés selon le projet.
Avant de faire une offre, vous rassemblez les dépenses dans le budget F :
- Travaux et autres dépenses, aléas compris
- 75 000 €
- Financement et portage
- 10 000 €
- Frais d’acquisition et honoraires d’agence*
- 15 000 €
- Total des autres coûts F
- 100 000 €
* Les 15 000 € regroupant acquisition et agence sont une hypothèse de budget pour cet exercice, pas un forfait de frais de notaire. Au prix testé, les frais de notaire doivent être calculés au réel et le financement actualisé selon le portage. Si leur montant fait évoluer F, recalculez le prix plafond. Le simulateur MaBrik réalise ces calculs au réel.
La marge à préserver est de 400 000 × 20 % = 80 000 €. Il reste donc 320 000 € pour couvrir le prix d’achat et les autres coûts. En retirant le budget F de 100 000 €, vous obtenez votre limite d’achat :
P maximal = 400 000 × (1 − 0,20) − 100 000
Soit 320 000 − 100 000 = 220 000 €.
Vérification : 220 000 € d’achat + 100 000 € d’autres coûts = 320 000 € de budget total. Avec 400 000 € de CA, la marge est de 80 000 €, soit les 20 % visés.
Si le vendeur demande 230 000 €, la marge tombe à 70 000 €, soit 17,5 % du CA avec le même budget de frais. Pour préserver votre objectif, il faut négocier le prix ou améliorer une hypothèse de manière documentée.
Tester le prix plafond avec un scénario dégradé
Reprenons la cible de 20 % du CA. Le tableau distingue le prix plafond permettant de préserver cet objectif et la marge restante si vous achetez au plafond central de 220 000 €.
| Scénario | CA / autres coûts F | Prix plafond à 20 % du CA | Marge à l’achat de 220 000 € |
|---|---|---|---|
| Central | 400 000 € / 100 000 € | 220 000 € | 80 000 € · 20 % |
| Revente −5 % | 380 000 € / 100 000 € | 204 000 € | 60 000 € · 15,79 % |
| Travaux +10 000 € | 400 000 € / 110 000 € | 210 000 € | 70 000 € · 17,5 % |
| Retard : +6 000 € | 400 000 € / 106 000 € | 214 000 € | 74 000 € · 18,5 % |
| Trois aléas cumulés | 380 000 € / 116 000 € | 188 000 € | 44 000 € · 11,58 % |
Les surcoûts s’ajoutent aux 100 000 € de coûts initiaux, aléas compris. Les 6 000 € de retard sont une hypothèse de financement et de portage supplémentaires, pas un tarif mensuel standard. Les frais d’acquisition doivent être actualisés au prix finalement testé.
Dans le scénario cumulé, un achat à 220 000 € ne laisse plus que 44 000 € de marge, soit 11,58 % du CA. Pour conserver 20 % dans ce scénario, le plafond descend à 188 000 € avec le budget de frais retenu. Définissez cette limite avant la négociation et contrôlez aussi la trésorerie nécessaire.
Dans une simulation MaBrik, actualisez la revente, les dépenses, le prix d’achat et le portage pour observer leur effet sur le bilan et les frais calculés au réel.
Les vérifications avant de faire une offre
- Documenter la revente par des comparables adaptés au bien après travaux.
- Écrire la cible en euros ou en pourcentage, avec son dénominateur et son périmètre.
- Confirmer les devis, la durée de portage, les frais d’acquisition et le régime de TVA avec les professionnels concernés.
- Vérifier chaque commission et chaque poste pour éviter les doubles comptes.
- Recalculer le bilan au prix proposé, puis tester les aléas cumulés.
- Contrôler séparément l’apport, le financement et la trésorerie nécessaire jusqu’à la revente.
Conservez votre prix plafond dans le dossier de l’opération, avec les hypothèses qui le justifient. Toute contre-offre doit pouvoir être rapprochée de ce bilan avant d’être acceptée.
Questions fréquentes
Faut-il inclure les frais d’agence dans le prix d’achat maximal ?
Ils doivent être couverts par le budget global, une seule fois. Si le plafond est exprimé net vendeur, ajoutez séparément les honoraires que vous supportez. S’il est exprimé frais d’agence inclus, vérifiez leur présence dans le prix et adaptez la base des frais d’acquisition au montage réel.
La marge calculée correspond-elle au bénéfice disponible ?
La marge présentée ici est un résultat prévisionnel avant impôt sur le bénéfice, avec les coûts de gestion et de financement retenus. Les dépenses réelles, les autres charges de l’entreprise, l’impôt et les modalités de distribution déterminent ensuite les sommes disponibles. Le besoin de trésorerie doit aussi être calculé séparément.
Que faire si le vendeur refuse le prix plafond ?
Recherchez une amélioration documentée du projet : coût réduit par un devis, financement mieux négocié ou valorisation supplémentaire réaliste. Recalculez ensuite le plafond. Sans changement justifié, augmenter la revente supposée pour rejoindre le prix demandé fragilise le bilan ; renoncer reste une décision possible.
Calculez votre prix d’achat maximal
Renseignez vos hypothèses : votre prix plafond se recalcule automatiquement. Dans « Mes autres coûts », incluez toutes les dépenses hors prix d’achat, y compris les frais de notaire et d’acquisition. Ce mini-simulateur conserve le budget saisi : actualisez ces frais au prix testé.
Net vendeur · indicatif, arrondi à l’euro inférieur.
- Budget global de l’opération
- 320 000 €
- Marge prévisionnelle
- 80 000 €
Prix plafond = CA × (1 − m) − autres coûts · m exprimé en décimal.
Hypothèses et périmètre du calcul
Les valeurs de départ reprennent les hypothèses fictives de l’exemple : 400 000 € de CA, 100 000 € de coûts hors achat et 20 % de marge cible sur le CA. Ce calcul simplifié suppose que le CA et les autres coûts restent constants quand le prix d’achat change ; son plafond est donc indicatif tant que ces frais ne sont pas recalculés au prix testé. Les autres coûts doivent comprendre toutes les dépenses hors prix d’achat, dont les frais de notaire et d’acquisition ; aucun pourcentage de frais n’est ajouté automatiquement. Les montants doivent suivre la même convention de TVA et inclure les dépenses non récupérables, sans doubles comptes. Le résultat est une marge prévisionnelle avant impôt sur le bénéfice ; il ne mesure pas le besoin de trésorerie. Si la TVA sur marge ou le financement dépendent du prix d’achat, utilisez un bilan complet avec recalcul de ces postes.