Marchand de biens immobilier
Spécialiste de l’achat revente de biens immobiliers. L’activité de marchand de biens est un métier de l’immobilier qui consiste à acheter des biens immobiliers puis de les revendre avec ou sans travaux.
Qu’est-ce qu’un
marchand de biens ?
Longtemps méconnue du grand public, l’activité de marchand de biens est aujourd’hui davantage médiatisée. Elle attire de nombreux porteurs de projets, séduits par la possibilité de créer de la valeur grâce à l’immobilier. Mais ce métier ne se résume pas à acheter puis revendre : il exige une véritable maîtrise financière, juridique, fiscale, technique et commerciale.
Le principe d’une opération immobilière
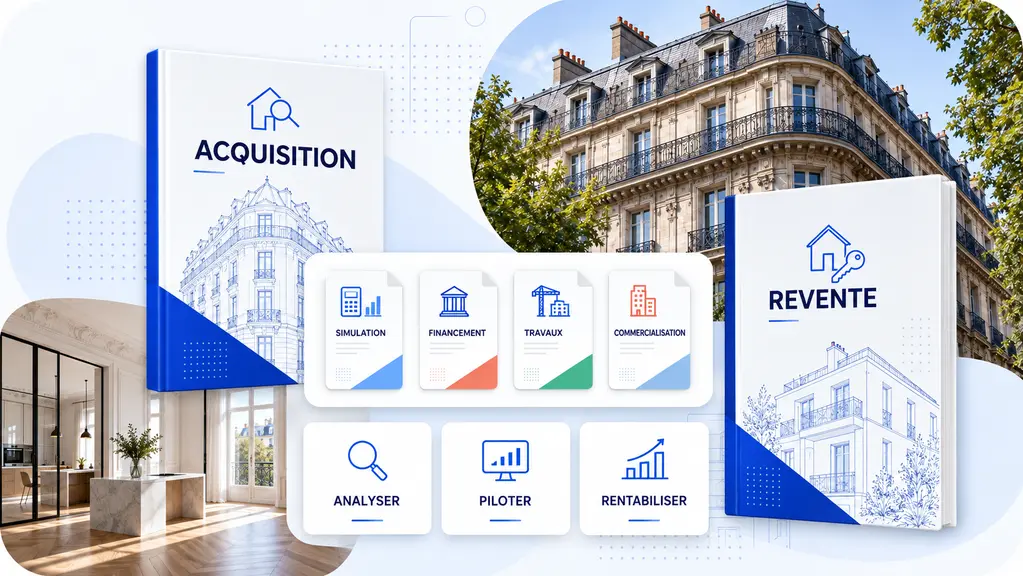
Chaque projet suit une logique commune, même lorsque la stratégie de valorisation diffère.
Acquérir
Identifier une opportunité, étudier le marché, simuler l’opération, négocier le prix et sécuriser le financement.
Transformer
Rénover, diviser, restructurer ou simplement repositionner le bien afin de révéler tout son potentiel.
Revendre
Commercialiser le bien ou les différents lots et concrétiser la marge prévisionnelle de l’opération.
Bien plus qu’un simple investisseur immobilier
À la différence de l’investissement locatif, l’activité repose principalement sur la revente des biens. Pour être pérenne, le marchand de biens doit donc rechercher régulièrement de nouvelles opportunités tout en maîtrisant plusieurs domaines d’expertise.
Trois métiers immobiliers, trois rôles différents
Le marchand de biens travaille régulièrement avec les agents immobiliers, les promoteurs et de nombreux autres professionnels.
Marchand de biens
Il achète un bien pour le revendre, en l’état ou après transformation, avec l’objectif de réaliser une marge.
Agent immobilier
Il intervient comme intermédiaire entre les vendeurs et les acquéreurs, sans acheter lui-même le bien.
Promoteur immobilier
Il conçoit et réalise principalement des programmes immobiliers neufs, de la maîtrise foncière à la livraison.
Quels types d’opérations peut-il réaliser ?
Les stratégies sont nombreuses, mais elles poursuivent toutes le même objectif : acheter au bon prix et créer suffisamment de valeur.
La réussite repose sur la qualité de l’acquisition, la maîtrise des coûts, le financement, les délais et la stratégie de revente.
Une question ? Un besoin ? Contactez-nous directement
Nous sommes les fondateurs de MaBrik'Immo et vous répondons directement, sans intermédiaire.
de 9h30 à 17h30
marchands de biens
instantanée
Quels biens peut acheter
un marchand de biens ?
L’activité de marchand de biens peut concerner une très grande diversité d’actifs immobiliers. Le choix dépend de la stratégie, du marché local, des compétences de l’opérateur et du potentiel de valorisation puis de revente.
Une opération peut également porter sur l’acquisition et la revente de titres ou de parts de sociétés détenant des actifs immobiliers.
La création de valeur peut aussi résulter de droits immobiliers permettant d’augmenter la surface constructible d’un actif.
Se spécialiser pour mieux maîtriser ses risques
Chaque catégorie de bien possède ses propres règles techniques, juridiques, fiscales et commerciales. Il est donc difficile de maîtriser immédiatement toutes les stratégies immobilières.
Immeuble à la découpe, rénovation, foncier, commerce ou autre typologie d’actif.
Maîtriser les contraintes propres au produit et à sa stratégie de valorisation.
Capitaliser sur son expérience, son réseau et ses méthodes d’analyse.
Étudier une affaire extérieure à sa spécialité lorsque son potentiel justifie une analyse approfondie.
Les avantages et les risques
du métier de marchand de biens
Le métier offre de réelles opportunités de création de valeur et bénéficie de dispositifs adaptés à l’achat-revente. En contrepartie, chaque opération engage des capitaux importants et expose l’entreprise à des risques financiers, réglementaires et commerciaux.
Les avantages
Des leviers puissants de création de valeur-
Des droits d’acquisition réduits
Sous réserve de respecter les conditions du régime de faveur, notamment l’engagement de revendre dans le délai prévu.
-
Un potentiel de marge important
La négociation, la rénovation, la division ou le repositionnement du bien peuvent créer une forte valeur ajoutée.
-
Une grande diversité de stratégies
Rénovation, division foncière, vente à la découpe, changement d’usage ou revente en l’état.
-
Une rotation plus rapide du capital
La revente permet, lorsque l’opération se déroule correctement, de réinvestir les fonds dans de nouveaux projets.
Les contraintes
Des risques à mesurer avant chaque acquisition-
Des pertes financières possibles
Un prix d’achat trop élevé, des travaux imprévus ou une baisse du marché peuvent fortement réduire la marge.
-
Un financement exigeant
Les prêteurs peuvent demander un apport significatif, des garanties, des précommercialisations ou des cautions personnelles.
-
Une réglementation complexe
Urbanisme, fiscalité, performance énergétique, autorisations, recours et contraintes patrimoniales doivent être anticipés.
-
Une revente jamais garantie
Un délai de commercialisation plus long augmente les intérêts, les charges de portage et le besoin de trésorerie.
L’impact des droits d’acquisition sur une opération
Illustration simplifiée pour un bien ancien acquis 500 000 €. Les montants réels dépendent du bien, de sa localisation et des conditions fiscales de l’opération.
Les quatre risques à surveiller en priorité
Une opération rentable sur le papier peut être fragilisée par un seul de ces paramètres.
Baisse du marché, dépassement du budget travaux, fiscalité mal anticipée ou marge insuffisante.
Refus bancaire, apport insuffisant, garanties importantes ou coût du crédit supérieur aux prévisions.
Autorisation refusée, prescriptions de l’ABF, recours d’un tiers ou contraintes d’urbanisme imprévues.
Prix mal positionné, marché moins dynamique et allongement de la durée de portage.
Les taux et montants présentés sont des exemples indicatifs. Chaque opération doit être validée avec le notaire, l’expert-comptable et les conseils fiscaux du porteur de projet.
Comment se lancer dans
l’activité de marchand de biens ?
Créer son entreprise ne constitue que le point de départ. Pour se lancer dans de bonnes conditions, il faut choisir une structure adaptée, réunir les ressources financières nécessaires et développer une méthode efficace pour identifier les opérations réellement rentables.
Créer une structure adaptée à son projet
L’activité peut être exercée en entreprise individuelle ou en société. Le bon choix dépend notamment du nombre d’associés, du régime social, du mode de rémunération, de la fiscalité et de la stratégie de développement.
Réunir un apport financier suffisant
Une opération nécessite généralement des fonds propres pour couvrir une partie du prix, des frais, des travaux ou des garanties. Le niveau d’apport varie selon le projet, l’expérience du porteur et les exigences du financeur.
Identifier des projets réellement rentables
La réussite dépend de la capacité à trouver régulièrement des biens disposant d’un potentiel de valorisation. Il faut être réactif, connaître son marché et entretenir un réseau de prescripteurs locaux.
Statut, fiscalité et comptabilité
du marchand de biens
Le marchand de biens exerce une activité commerciale réglementée par les règles générales applicables aux entreprises. Son immatriculation, sa comptabilité et sa fiscalité doivent être structurées dès la création afin d’assurer un suivi fiable de chaque opération.
Une entreprise commerciale à part entière
Les formalités de création sont réalisées auprès du guichet unique. Après immatriculation, l’entreprise reçoit ses identifiants administratifs et fiscaux.
EI, EURL, SARL, SASU ou SAS selon la situation du dirigeant.
Dépôt de la formalité de création auprès du guichet unique.
Inscription au RNE et, pour l’activité commerciale, au RCS.
Régime d’imposition, TVA et obligations déclaratives.
Du chiffre d’affaires au bénéfice imposable
Les immeubles acquis pour être revendus sont généralement suivis comme des stocks. Le résultat comptable dépend de l’ensemble des ventes, charges et variations enregistrées pendant l’exercice.
Biens acquis dans l’intention d’être revendus.
Travaux, études, financement et commercialisation.
Produits issus de la revente des biens et des lots.
Bénéfice imposable après détermination du résultat.
Impôt sur les sociétés
Contrairement à un particulier imposé selon le régime des plus-values immobilières, une société soumise à l’IS est imposée sur son bénéfice fiscal annuel. Le chiffre d’affaires ne constitue donc pas directement la base imposable.
Le taux réduit est soumis à plusieurs conditions, notamment relatives au chiffre d’affaires, à la libération du capital et à sa détention. Il ne s’applique donc pas automatiquement à toutes les sociétés.
TVA immobilière
Une opération peut être exonérée ou soumise à la TVA selon la nature du bien, les conditions d’acquisition, les travaux réalisés et les modalités de revente. La TVA doit être simulée avant l’acquisition.
Présentation générale à vocation informative. La structure juridique, le régime fiscal et le traitement comptable doivent être validés avec un avocat, un notaire ou un expert-comptable spécialisé.
Un métier accessible,
mais jamais improvisé.
L’activité de marchand de biens est bien plus complexe qu’elle ne
le paraît. Chaque acquisition engage votre entreprise, votre trésorerie
et parfois votre patrimoine personnel. Avant de vous lancer, il est
donc essentiel de vous former, de vous entourer de professionnels
spécialisés et d’analyser précisément chaque opération.
L’utilisation d’un logiciel de gestion adapté vous permet de structurer
votre activité, de centraliser vos données et de prendre vos décisions
à partir d’informations fiables.
MaBrik Immo accompagne le pilotage de vos opérations sans remplacer les conseils de vos professionnels juridiques, fiscaux et comptables.
Questions fréquentes sur le marchand de biens
Des réponses pour avancer sereinement
Qu’est-ce qu’un marchand de biens immobiliers ?
Un marchand de biens est un professionnel de l’immobilier qui achète des biens ou des droits immobiliers dans l’intention de les revendre et de réaliser une marge. Il peut revendre le bien en l’état, le rénover, le diviser en plusieurs lots, créer une copropriété ou modifier son positionnement avant sa commercialisation.
Quels biens un marchand de biens peut-il acheter ?
Un marchand de biens peut intervenir sur de nombreux actifs : immeubles, maisons, appartements, terrains, bureaux, commerces, entrepôts, parkings ou caves. Il peut également acquérir certains droits immobiliers, comme des droits à construire ou de surélévation, ainsi que des titres de sociétés détenant des biens immobiliers. Chaque catégorie nécessite toutefois des compétences techniques, juridiques et fiscales particulières.
Quelle forme juridique choisir pour exercer l’activité de marchand de biens ?
L’activité peut notamment être exercée en entreprise individuelle, en EURL, en SARL, en SASU ou en SAS. Il n’existe pas de forme juridique idéale pour tous les projets. Le choix dépend du nombre d’associés, du mode de rémunération du dirigeant, de la fiscalité, de la protection recherchée et de la stratégie de développement. Il est recommandé de faire valider la structure par un avocat ou un expert-comptable spécialisé.
Peut-on exercer une activité de marchand de biens avec une SCI ?
Une SCI classique est généralement inadaptée à l’exercice habituel d’une activité d’achat-revente, car son objet est en principe civil alors que l’activité de marchand de biens est commerciale. Une activité commerciale exercée de manière habituelle peut entraîner des conséquences juridiques et fiscales importantes. Le montage doit donc être étudié avec un professionnel avant la première acquisition.
Quel apport faut-il pour devenir marchand de biens ?
Il n’existe pas de montant minimum légal. En pratique, les banques et les financeurs demandent fréquemment au porteur de projet de mobiliser des fonds propres. Selon l’expérience du marchand, la qualité du dossier et les garanties proposées, cet apport peut représenter environ 20 à 30 % du coût du projet, parfois davantage. Il faut également prévoir les travaux, les frais, les intérêts et une réserve de trésorerie.
Comment financer une première opération de marchand de biens ?
Une opération peut être financée par une banque, un établissement spécialisé, une plateforme de financement participatif, de la dette privée ou des investisseurs. Les financeurs étudient notamment l’apport, l’expérience du porteur, la marge prévisionnelle, la durée de l’opération, les garanties et la stratégie de revente. Une simulation détaillée et un dossier de financement professionnel renforcent la crédibilité du projet.
Pourquoi les frais d’acquisition sont-ils réduits pour un marchand de biens ?
Un professionnel assujetti peut bénéficier, sous conditions, du régime de faveur prévu pour les acquisitions réalisées avec un engagement de revente. Ce dispositif réduit certains droits de mutation et peut donc diminuer sensiblement les frais d’acquisition. L’engagement de revente doit généralement être respecté dans un délai de cinq ans. À défaut, un complément de droits et des intérêts peuvent être réclamés.
Comment sont imposés les bénéfices d’un marchand de biens ?
Le régime dépend de la forme juridique et des options fiscales de l’entreprise. Une société soumise à l’impôt sur les sociétés est imposée sur son bénéfice fiscal annuel, et non directement sur son chiffre d’affaires ou sur le prix de chaque revente. Le taux normal de l’IS est de 25 %. Un taux réduit de 15 % peut s’appliquer sur une première fraction de bénéfice, actuellement limitée à 42 500 €, lorsque toutes les conditions requises sont réunies.
Le marchand de biens doit-il facturer de la TVA immobilière ?
La TVA n’est pas automatique sur toutes les reventes. Son application dépend notamment de la nature du bien, de son ancienneté, des conditions de son acquisition, de l’importance des travaux et de la qualification fiscale de la vente. L’opération peut être exonérée, soumise à la TVA sur le prix total ou, dans certains cas précis, à la TVA sur la marge. La TVA doit impérativement être analysée avant l’acquisition, car elle peut modifier fortement la rentabilité.
Pourquoi utiliser un logiciel de gestion pour son activité de marchand de biens ?
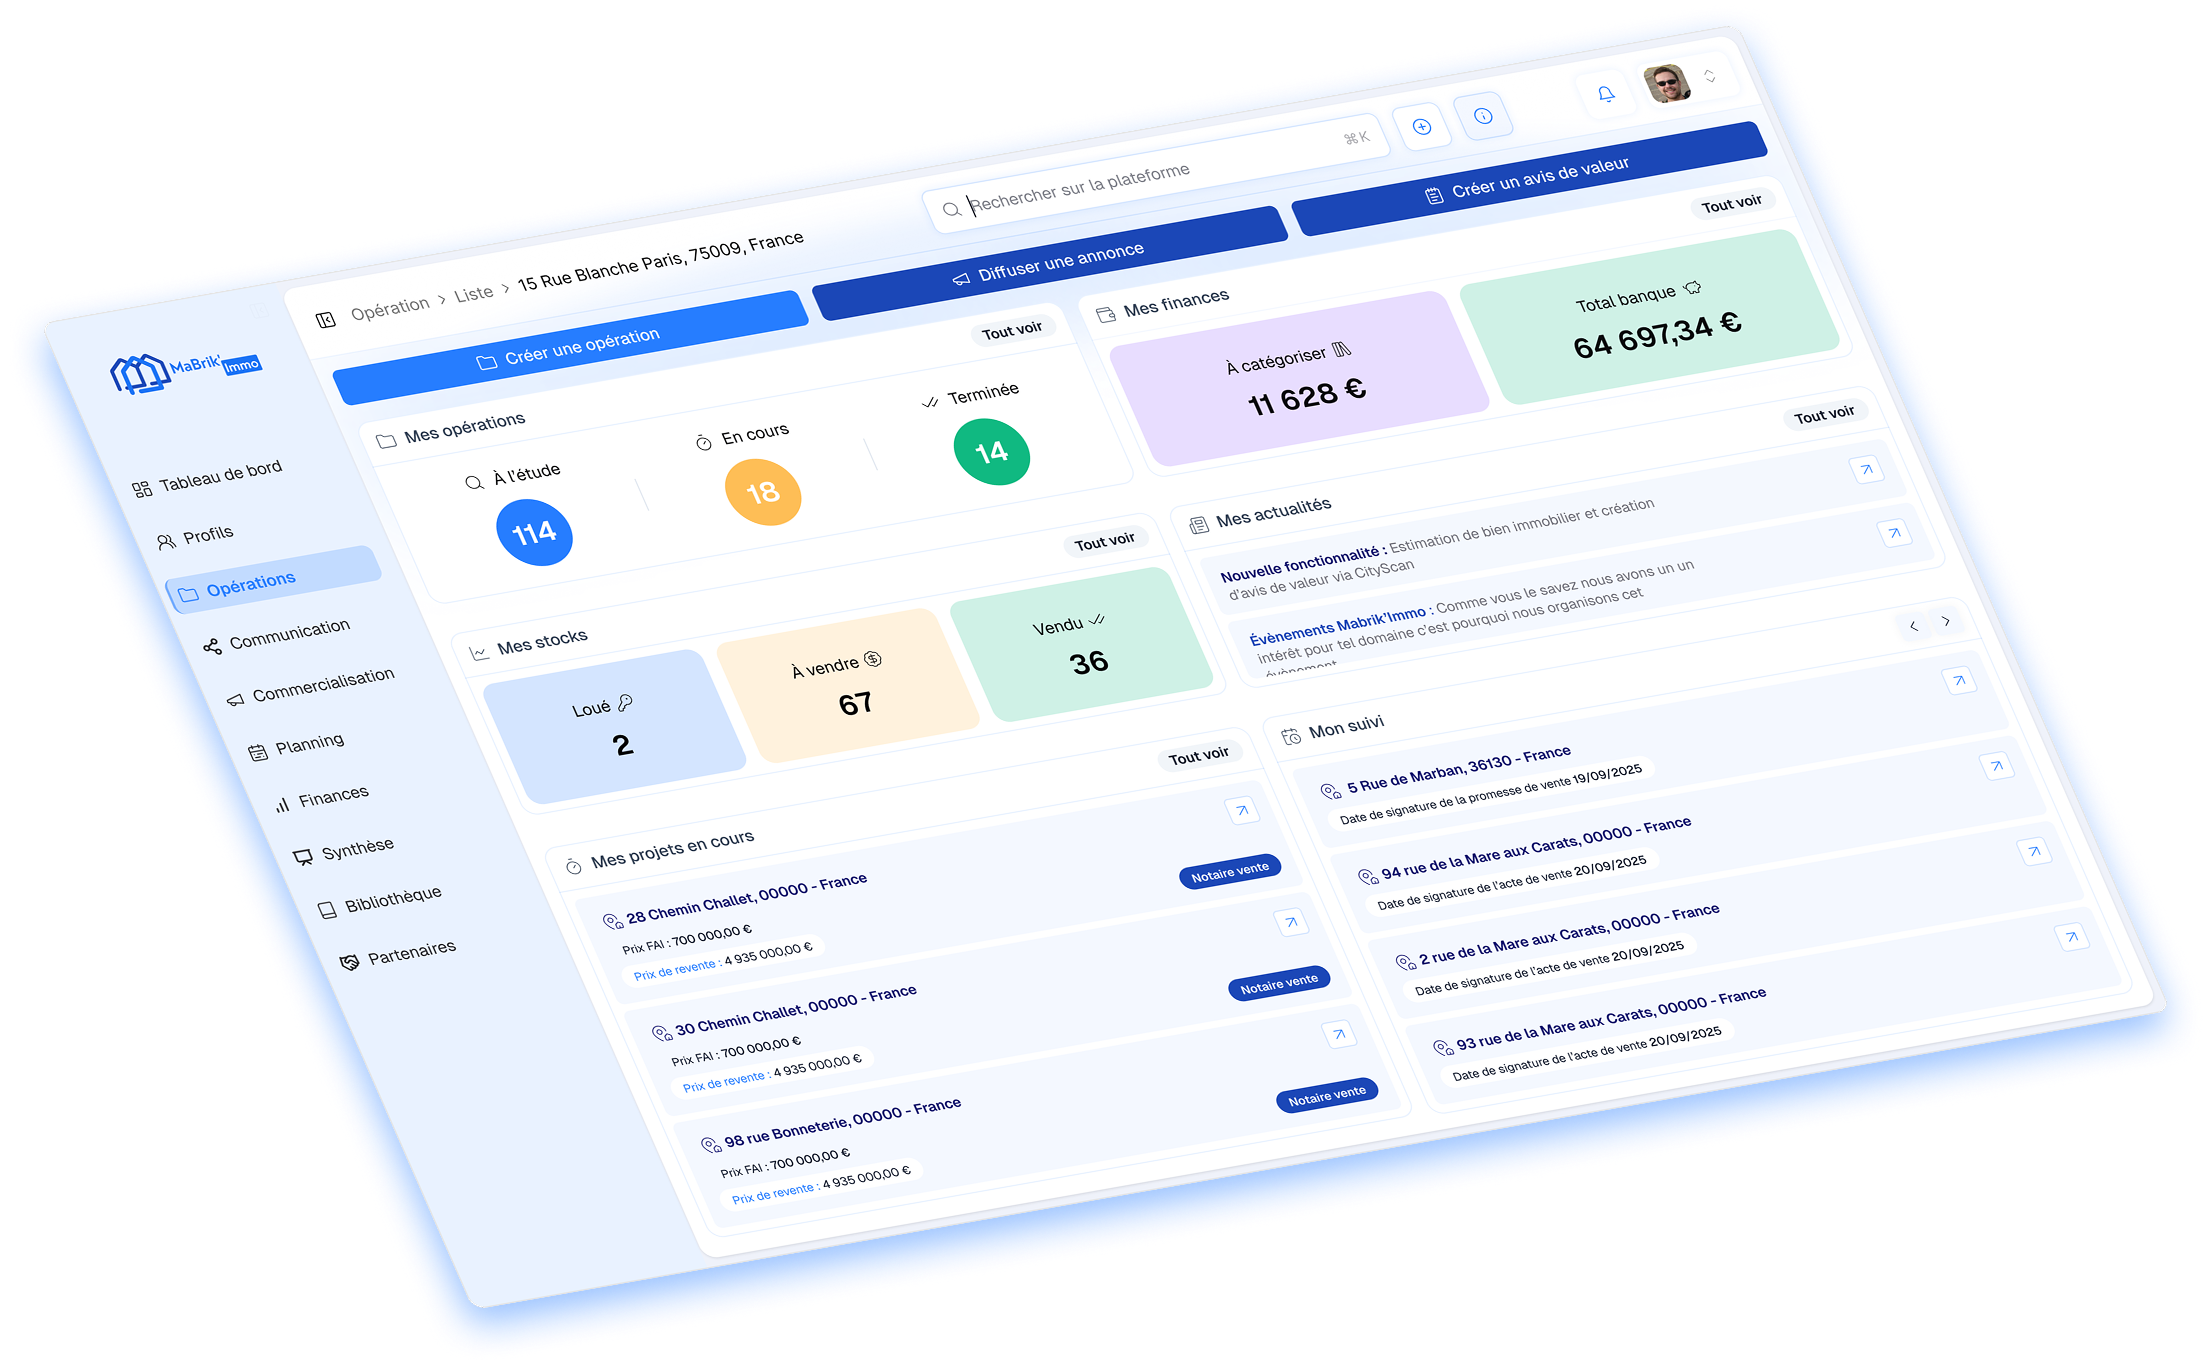
Un logiciel spécialisé permet de centraliser les simulations, les dépenses, les financements, les documents, les échéances, les stocks et la trésorerie. Il aide à calculer la marge prévisionnelle, à anticiper la TVA, à suivre les écarts entre le budget et le réel et à piloter plusieurs opérations ou sociétés. Cette organisation réduit les ressaisies et facilite les échanges avec les banques, les notaires, les experts-comptables et les partenaires du projet.
Prenez le contrôle de vos opérations
La plateforme 100 % dédiée aux marchands de biens